Resumen de préstamos
Entiende cómo gestiona WonderMoney los préstamos y las líneas de crédito.
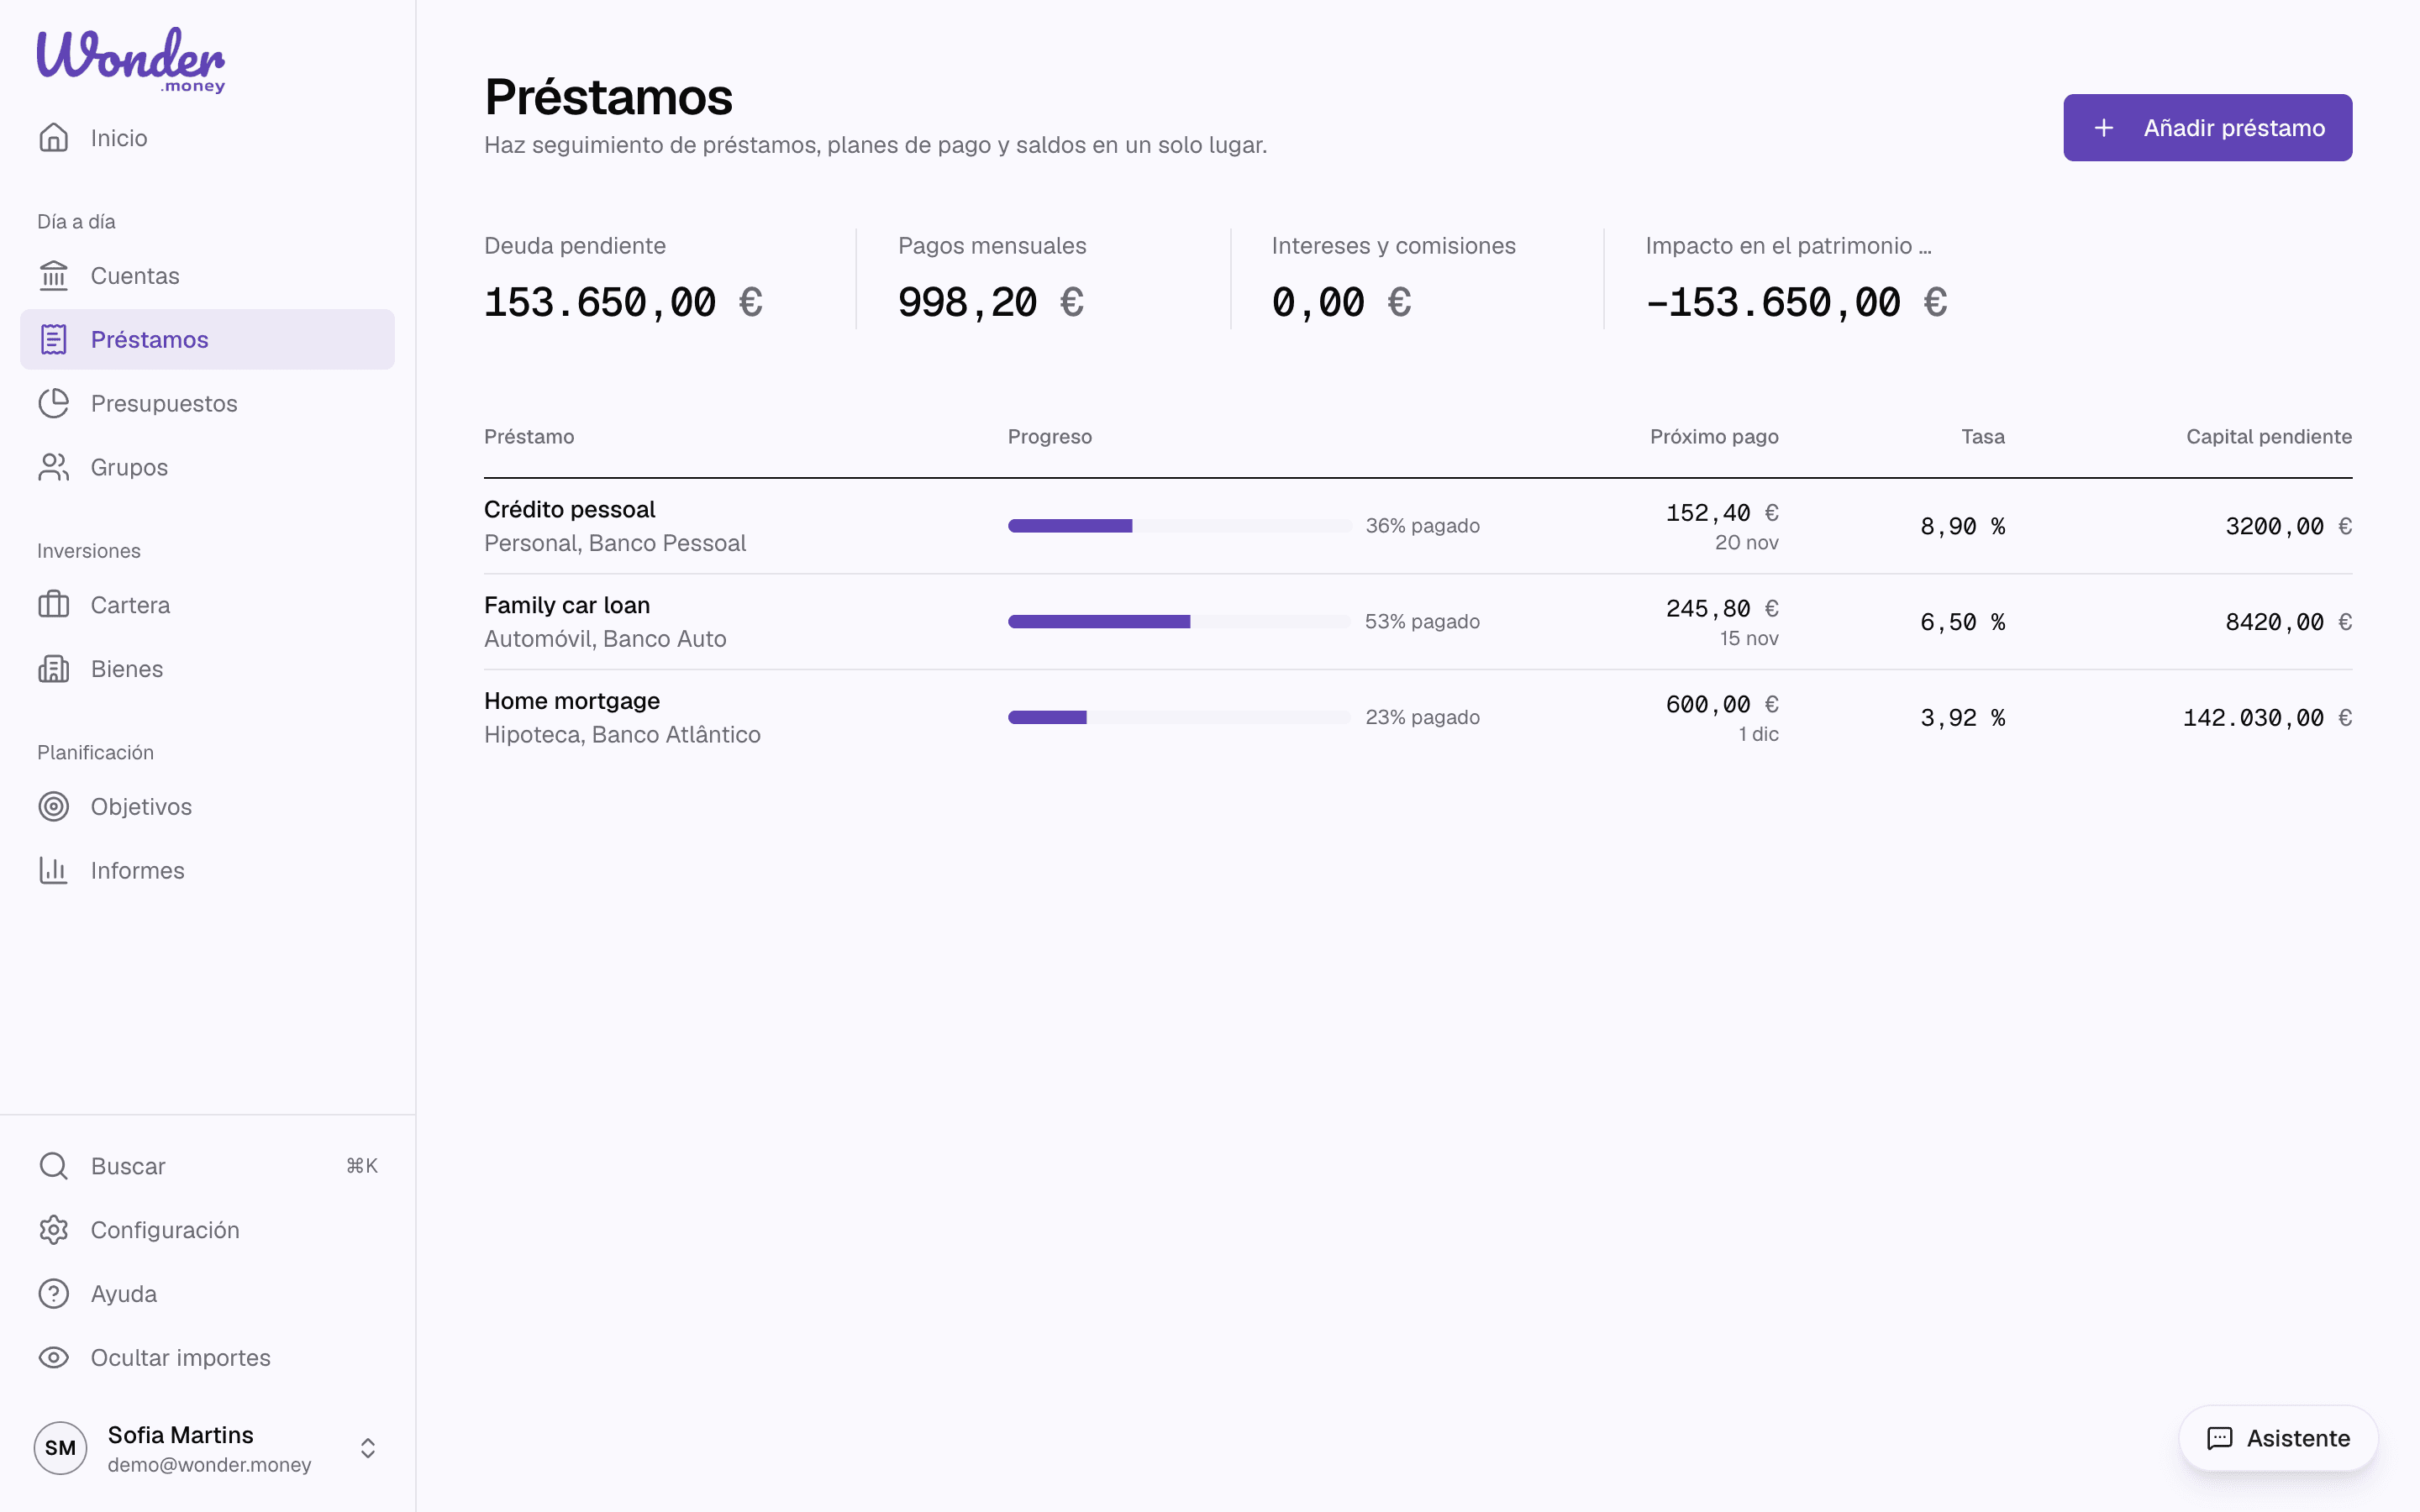
Los préstamos y las líneas de crédito se pueden registrar en WonderMoney como obligaciones de las que quieras hacer un seguimiento con el tiempo. Usa esta área para vigilar lo que debes, lo que se ha reembolsado y qué transacciones pueden estar vinculadas a un reembolso.
En resumen, un registro de préstamo te ayuda a:
- mantener visible el saldo pendiente
- anotar el calendario de reembolsos o la cadencia esperada
- revisar los reembolsos a medida que ocurren
- relacionar transacciones de cuentas que puedan representar un reembolso
Los saldos deben tratarse como el importe de seguimiento actual en WonderMoney, no como un sustituto del extracto oficial de tu prestamista. Si los números difieren, considera al prestamista como la fuente de verdad.
Reembolsos y saldos
Cada reembolso reduce el saldo registrado con el tiempo. Registras un reembolso al vincular una de tus transacciones al préstamo y dividirla en capital, intereses y comisiones; la parte de capital reduce el saldo.
Cuando actualices un reembolso, el objetivo es mantener el saldo restante y el historial de pagos fáciles de revisar. Esto es especialmente útil cuando un préstamo tiene pagos variables, reembolsos adicionales o cargos irregulares.
Candidatos a reembolso y vínculos
WonderMoney puede mostrarte candidatos a reembolso de las transacciones de tus cuentas. Son transacciones que parecen coincidir con un reembolso de préstamo según su importe, fecha o comercio.
Revisa los candidatos con atención antes de vincularlos. Vincular una transacción no cambia los registros del prestamista; solo ayuda a WonderMoney a relacionar la transacción con el préstamo.
Usa los vínculos cuando quieras:
- relacionar una transacción bancaria con un reembolso específico
- evitar contar el mismo pago dos veces
- facilitar el seguimiento de la línea temporal del préstamo
Métodos de amortización
El plan de un préstamo muestra cada cuota: cuánto es interés, cuánto reduce el capital y el saldo que queda después. Las filas con un reembolso vinculado se marcan como pagadas, para que veas si el préstamo va por delante o por detrás del contrato.
WonderMoney admite dos métodos habituales:
- Francés (cuota constante). La cuota se mantiene igual durante todo el plazo. Al principio, la mayor parte es interés; al final, la mayor parte es capital.
- Capital constante (SAC). Se reembolsa el mismo capital cada mes. Los intereses bajan con el saldo, así que la cuota empieza más alta y baja con el tiempo.
Elige el método al añadir o editar un préstamo. El plan usa el importe original del préstamo, el tipo de interés y el plazo; si falta alguno, la página explica qué añadir.
Proyección de liquidación
La página del préstamo proyecta cuándo llega el saldo a cero con la cuota contractual, y cuánto antes te lleva un pago mensual extra. Introduce un importe extra para comparar las dos líneas de saldo; la proyección se actualiza mientras escribes.
La proyección parte del capital pendiente actual, así que los reembolsos vinculados y los ajustes de saldo ya están reflejados. Usa la cuota contractual del plan y suma el extra cada mes. El resumen muestra la fecha de liquidación prevista, los meses ahorrados y los intereses ahorrados frente al plan solo contractual.
Si el pago no cubre los intereses mensuales, la página indica que el préstamo no se liquida en lugar de mostrar una fecha imposible. Es una estimación a partir de los datos guardados en WonderMoney, no una oferta de liquidación de tu prestamista.
Vincular un préstamo al bien que financia
Una hipoteca financia una vivienda y un préstamo de coche, un coche. Al añadir o editar un préstamo, elige el bien en Garantizado con: uno de los viviendas, vehículos y otros bienes de tu hogar. Elige Ninguno para quitar el vínculo.
- Un préstamo está garantizado con un bien como máximo. Un bien puede tener varios préstamos, como una primera y una segunda hipoteca.
- La página del bien muestra entonces su valor hoy, lo que aún se debe en los préstamos garantizados con él y el capital propio: el valor menos esa deuda. La página del préstamo indica el bien.
- La deuda es el capital pendiente de cada préstamo hoy, tras sus reembolsos vinculados y ajustes de saldo. Un préstamo en otra moneda se convierte a la moneda del bien al tipo de cambio más reciente, incluido un tipo que haya fijado tu hogar. Si no hay tipo, la página del bien indica qué moneda falta y no muestra capital propio, en lugar de sumar importes en monedas distintas.
- Los préstamos son personales, así que el capital propio que ves cuenta solo tus propios préstamos sobre el bien.
- El vínculo no cambia tu patrimonio neto: el bien sigue contando por su valor y el préstamo por su saldo, cada uno una vez.
- Eliminar el bien quita el vínculo y deja el préstamo como está.
- La app móvil tiene la misma opción en el formulario del préstamo y muestra el capital propio en la página del bien.
Qué no hace
WonderMoney no es un prestamista y no reemplaza tu contrato de préstamo, el aviso de reembolso ni el extracto oficial. Es una herramienta de ayuda para organizar tu propia visión de la deuda.