Crear un objetivo
Configura un objetivo para ahorrar o para pagar deudas.
Crea un objetivo cuando quieras reservar dinero para un propósito específico, como un fondo de emergencia, un viaje, los impuestos o una compra futura, o cuando quieras planificar el pago de una deuda.
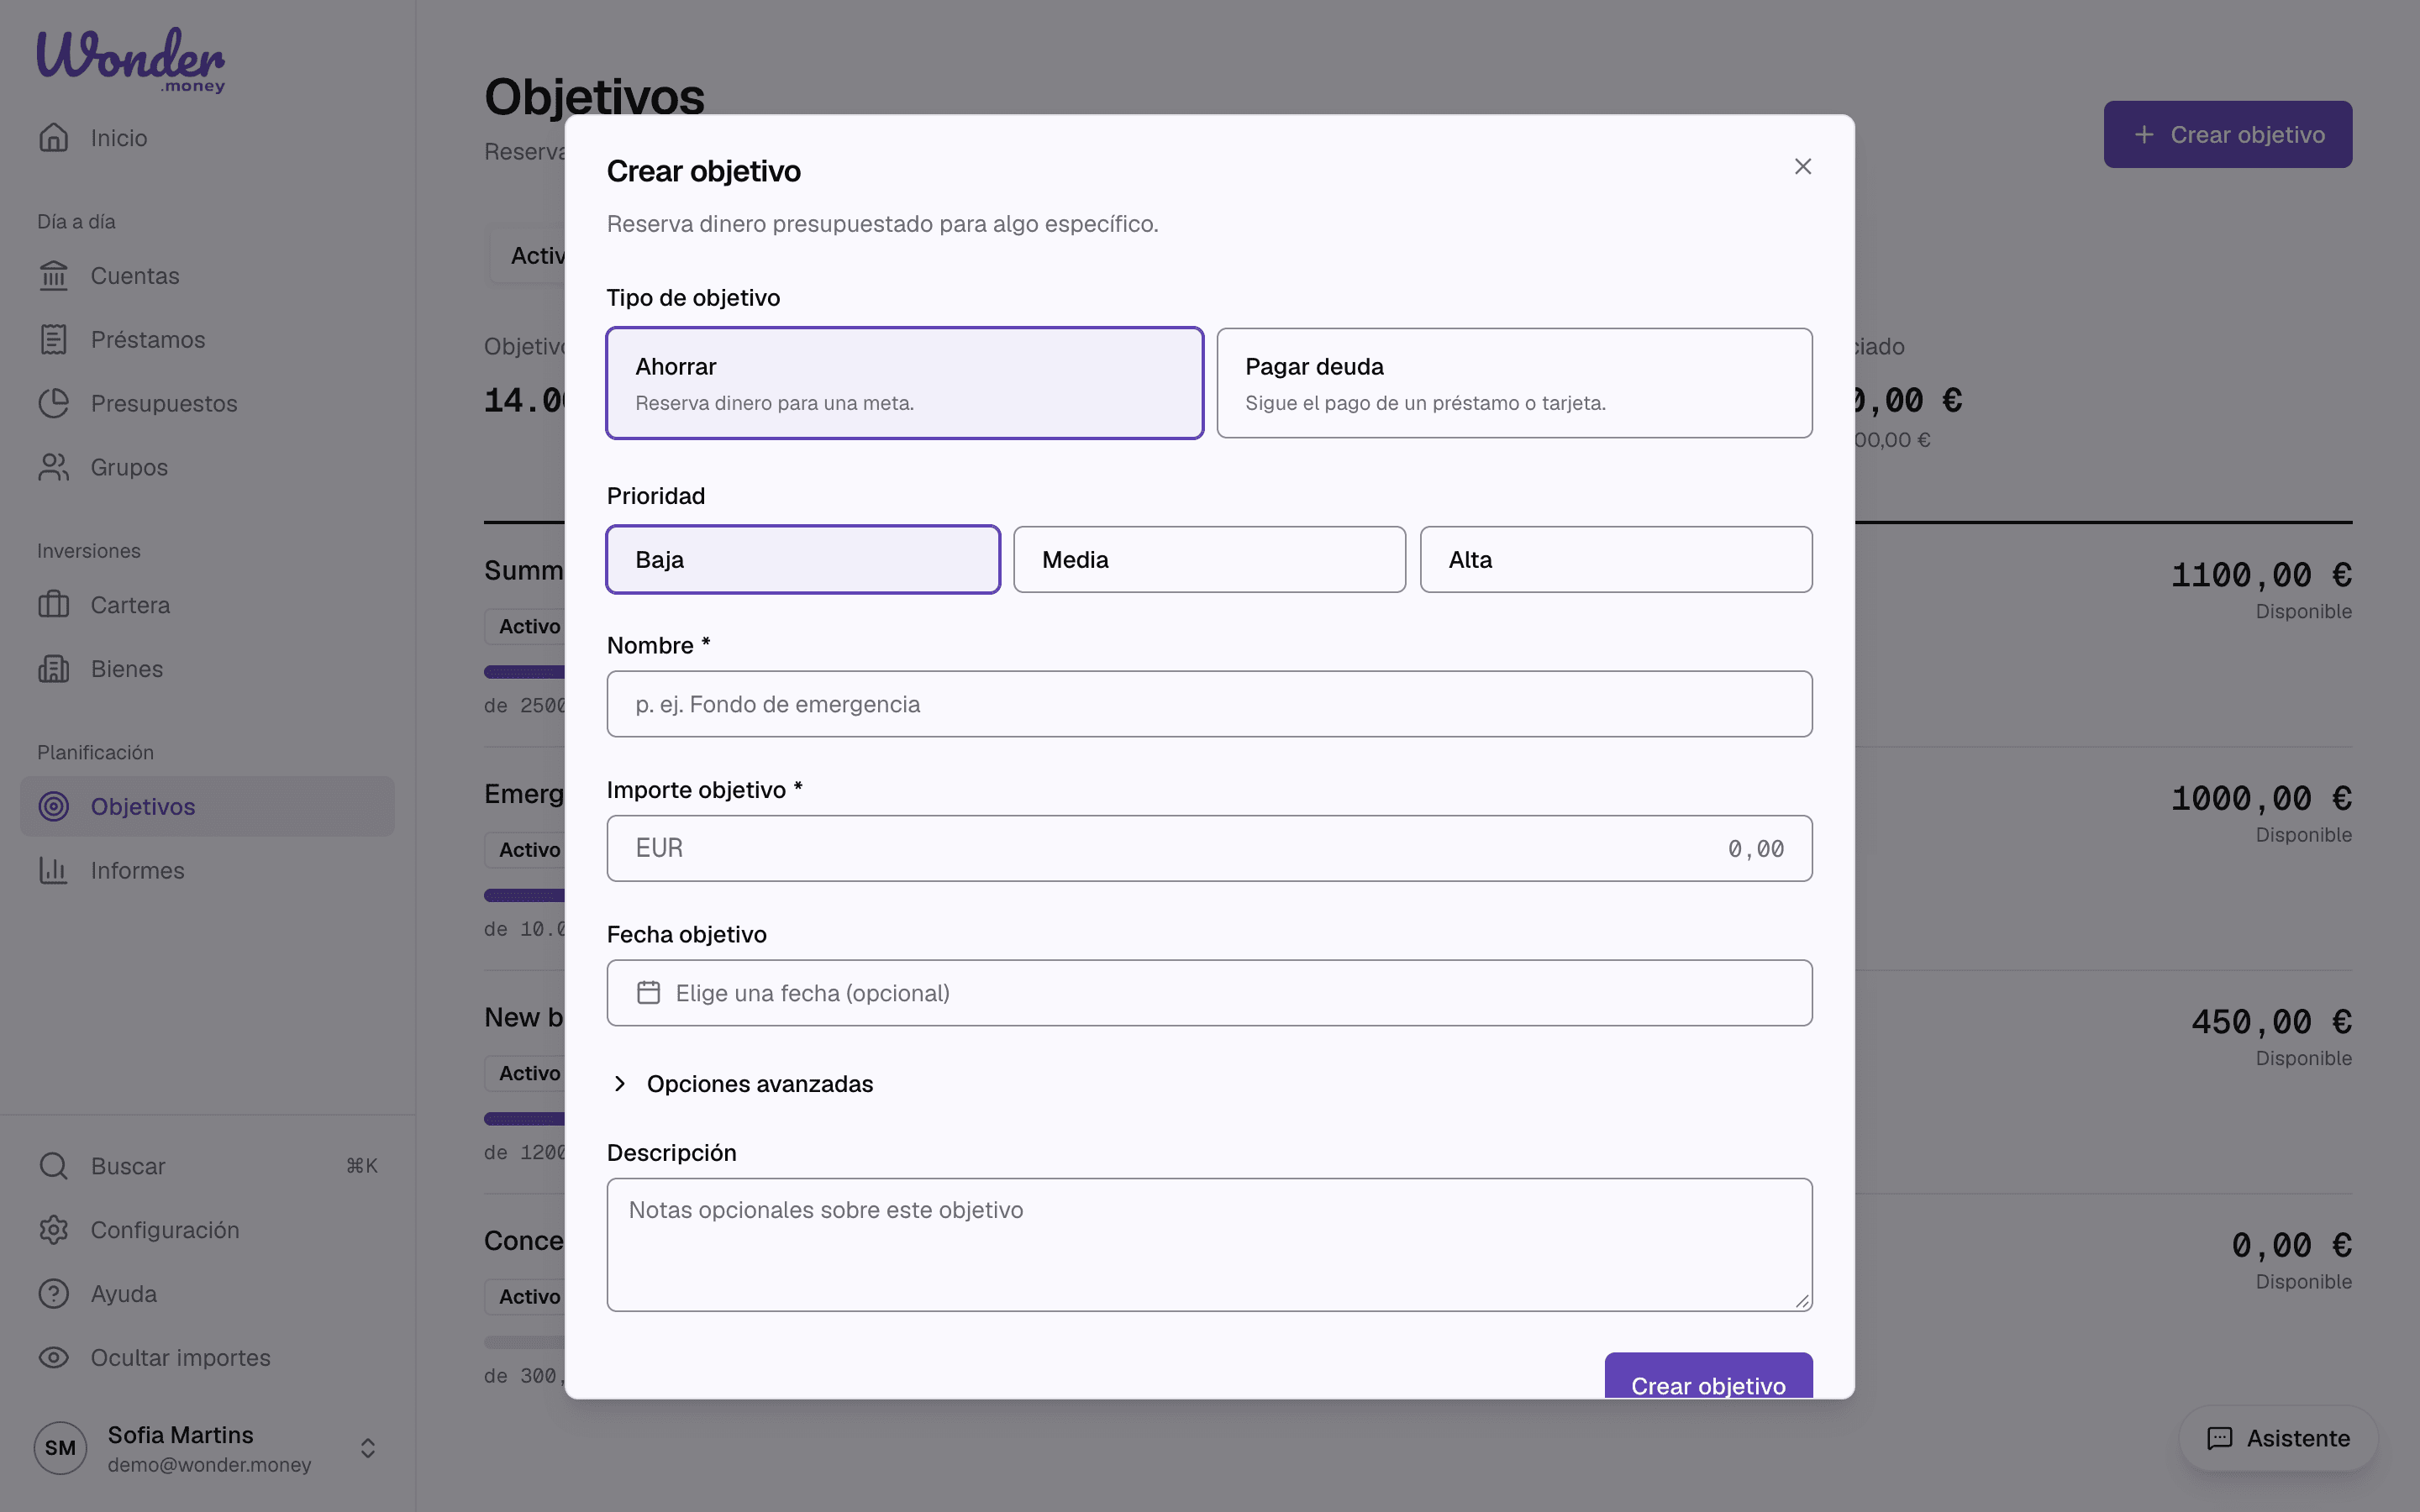
Elige un tipo de objetivo
Cuando crees un objetivo, elige primero el tipo:
- Ahorrar reserva dinero hacia un importe objetivo, como un fondo de emergencia o una compra futura.
- Pagar deuda crea un objetivo de amortización de deuda, que hace un seguimiento del pago de una deuda, como un préstamo o una tarjeta.
El tipo de objetivo forma parte de la configuración del objetivo: no se puede cambiar después de crear el objetivo. Todo lo demás, incluido el importe objetivo, se puede cambiar más adelante al editar el objetivo.
Objetivos de ahorro
Para un objetivo de ahorro, configura:
- Nombre del objetivo
- Importe objetivo
- Fecha objetivo, si tienes una
- Aportación mensual objetivo, si quieres una
Objetivos de amortización de deuda
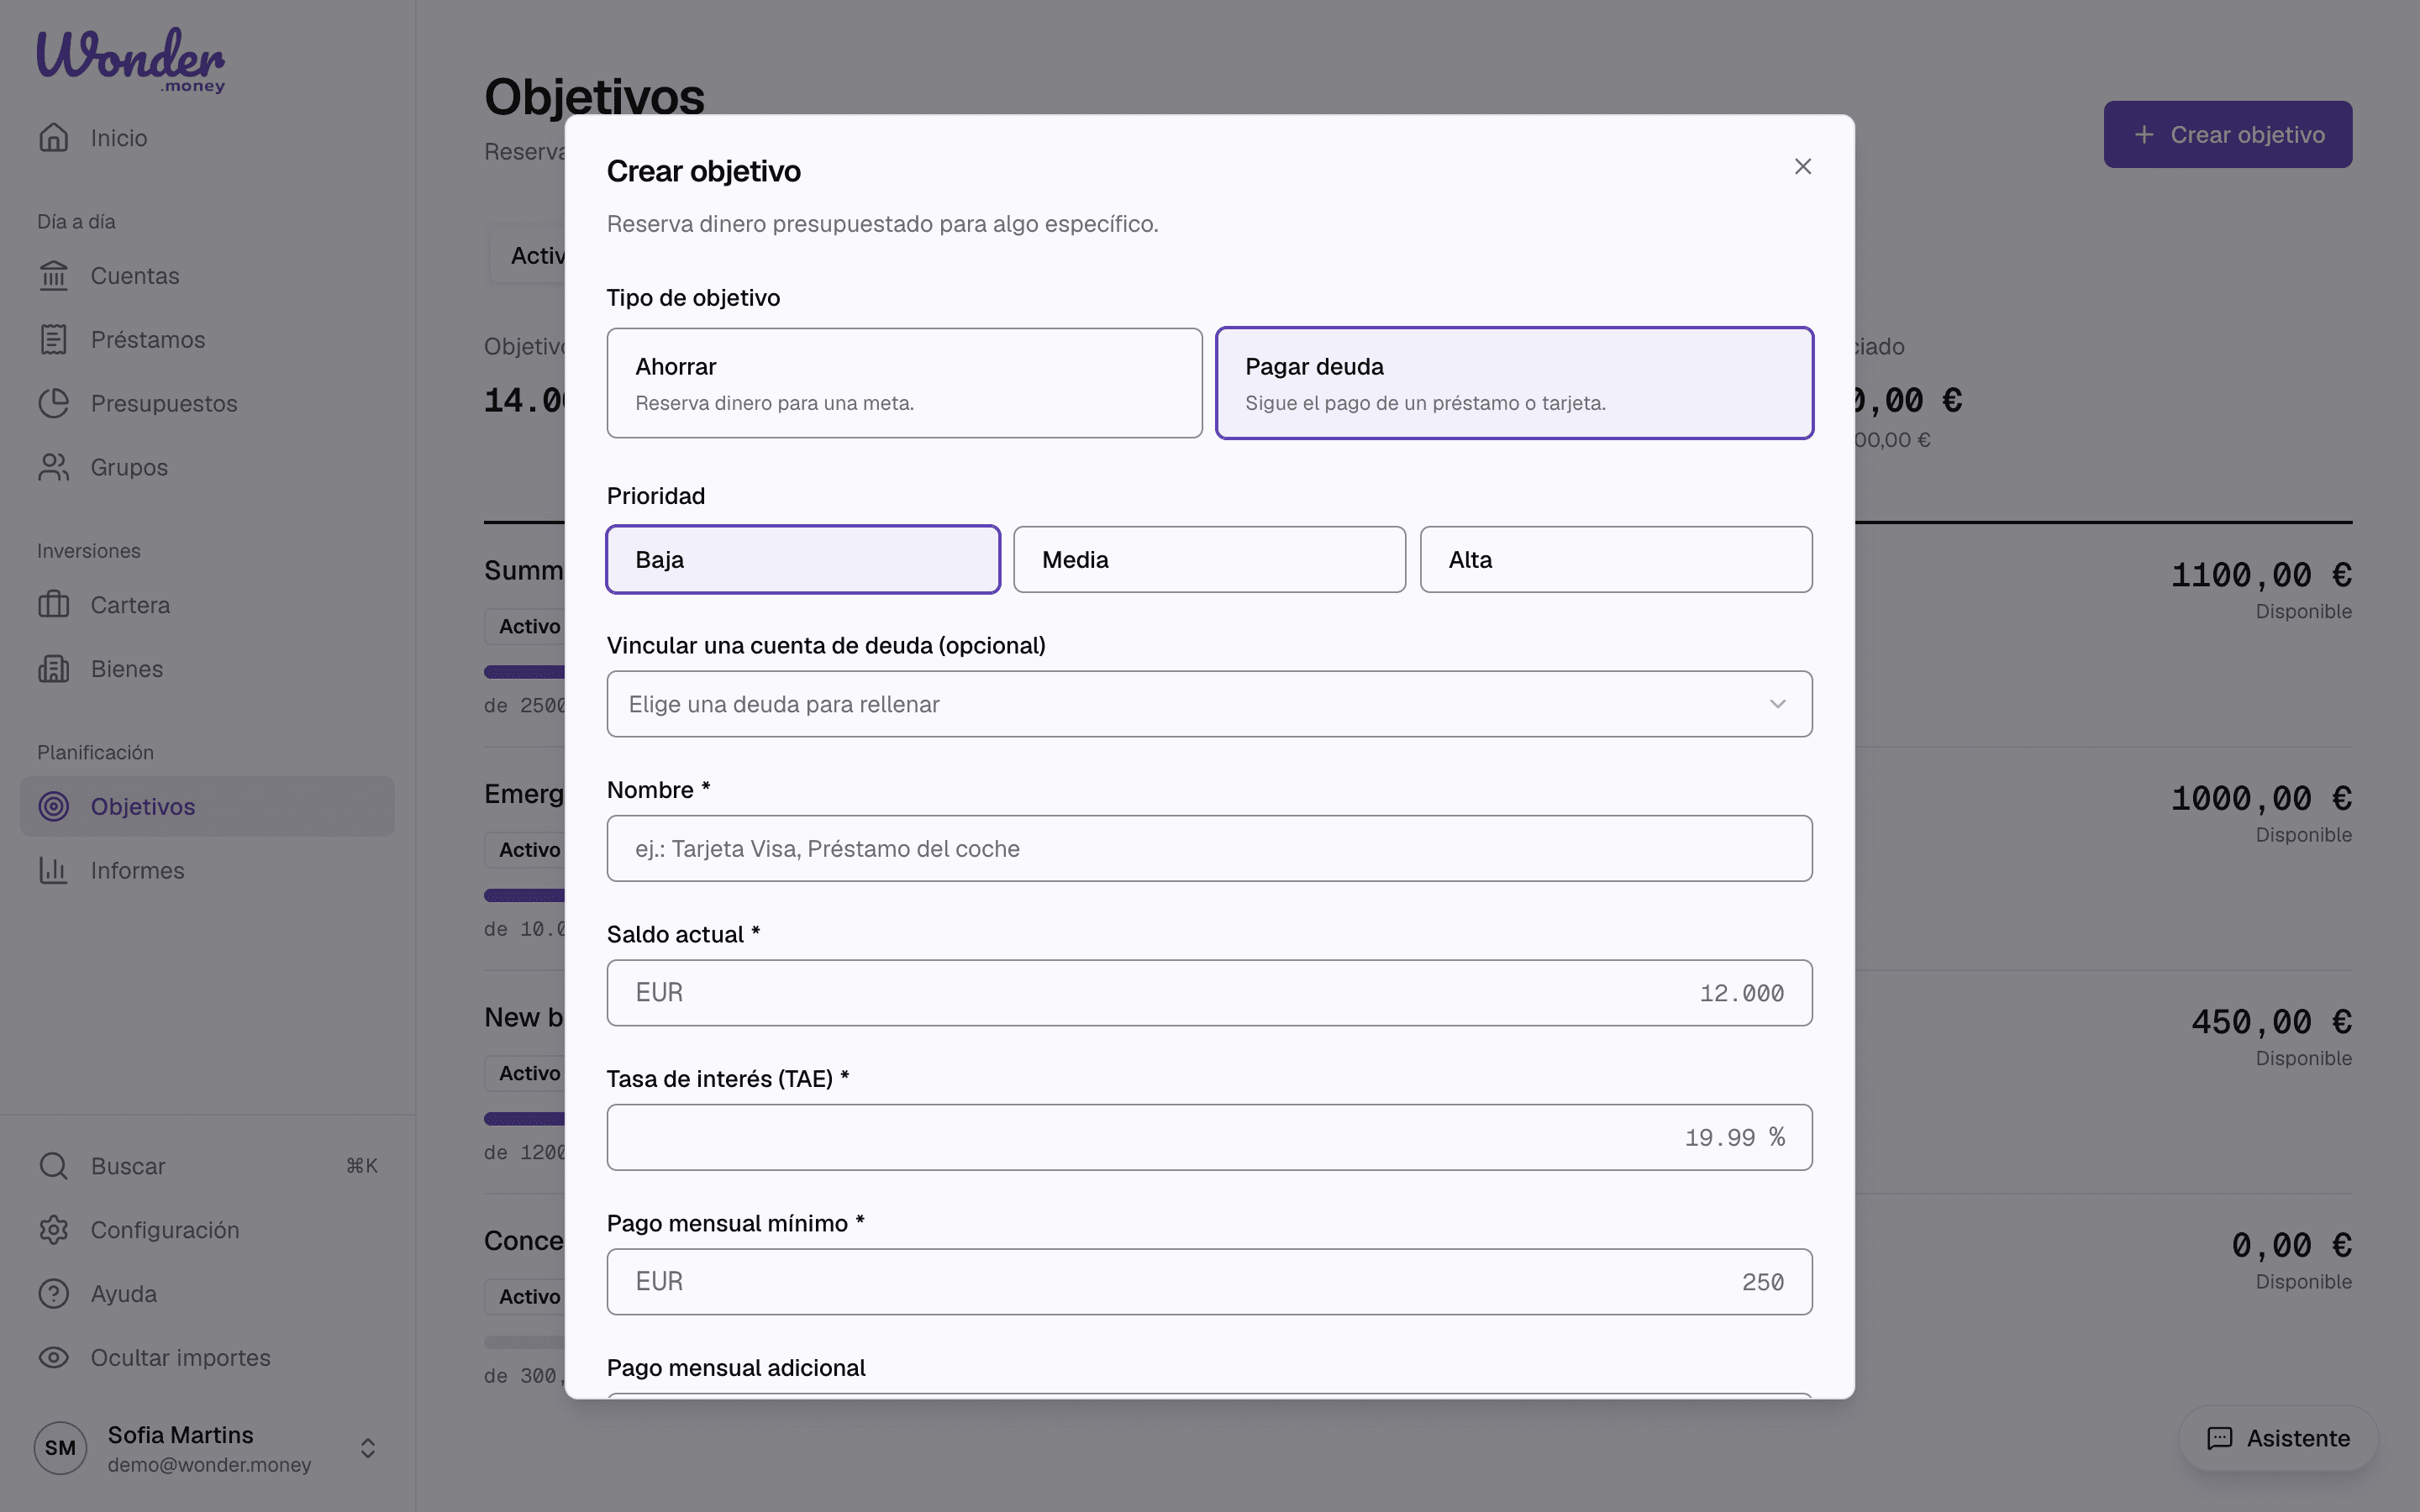
Un objetivo de amortización de deuda hace un seguimiento de una deuda. Configura:
- Nombre del objetivo
- Saldo actual
- Tasa de interés (TAE)
- Pago mensual mínimo
- Pago mensual adicional, si pagas más que el mínimo
- Fecha objetivo de liquidación, si tienes una
Si la deuda es uno de tus préstamos de la página Préstamos, elígelo en Vincular una cuenta de deuda (opcional) para rellenar el nombre, el saldo, la tasa y el pago a partir del préstamo.
El objetivo muestra entonces su plan de pago: la fecha de liquidación, el tiempo hasta la liquidación, el interés total y la evolución del saldo. Cuando el pago mensual no cubre los intereses, el objetivo indica que el pago es demasiado bajo en lugar de mostrar una fecha.
Con dos o más objetivos de amortización de deuda, la página de objetivos muestra Estrategia de pago de deudas. Compara el pago de tus deudas en dos órdenes, con el mismo presupuesto mensual total:
- Método avalancha — ordena las deudas por tipo de interés, de mayor a menor. Esto normalmente minimiza el interés total pagado.
- Método bola de nieve — ordena las deudas por saldo, de menor a mayor. Esto normalmente elimina los saldos más pequeños antes.
Para cada orden ves el tiempo hasta la liquidación y el interés total, y cuánto interés ahorra el método avalancha frente al bola de nieve. Es solo una comparación: no eliges una estrategia y no se guarda nada en los objetivos.
En la aplicación móvil puedes crear objetivos de ahorro; crea un objetivo de amortización de deuda en la web. Los objetivos de deuda y la comparación de estrategias aparecen en ambas.
Prioridad
Define la prioridad en el formulario de creación o de edición. Los objetivos con una prioridad más alta aparecen primero en las listas de objetivos. Puedes cambiar la prioridad más adelante. Consulta Prioridad de los objetivos para más detalles.
Asignar dinero
El objetivo guarda un importe objetivo y hace un seguimiento del progreso mediante la actividad del objetivo. No mueve dinero entre cuentas bancarias. Puedes asignar dinero al objetivo manualmente y después financiar un gasto con él cuando lo necesites.
Cuando asignas dinero, no puedes asignar más que el Disponible para asignar: el saldo de tus cuentas abiertas menos el dinero ya asignado a objetivos. Aparece un mensaje de confirmación cuando la asignación se realiza correctamente. Mover dinero fuera retira dinero de un objetivo.
Buenos nombres para objetivos
- Fondo de emergencia
- Impuestos anuales
- Portátil nuevo
- Vacaciones 2026
Errores comunes
- Definir un importe objetivo que no coincide con el propósito real del dinero.
- Crear demasiados objetivos pequeños que son difíciles de gestionar.
- Esperar que el objetivo reserve dinero automáticamente de una cuenta bancaria.
- Elegir una estrategia de amortización de deuda sin comparar antes el calendario de pago.