Criar um objetivo
Define um objetivo de poupança ou de amortização de dívida.
Cria um objetivo quando for necessário separar dinheiro para um fim específico, como um fundo de emergência, uma viagem, impostos ou uma compra futura, ou quando quiseres planear o pagamento de uma dívida.
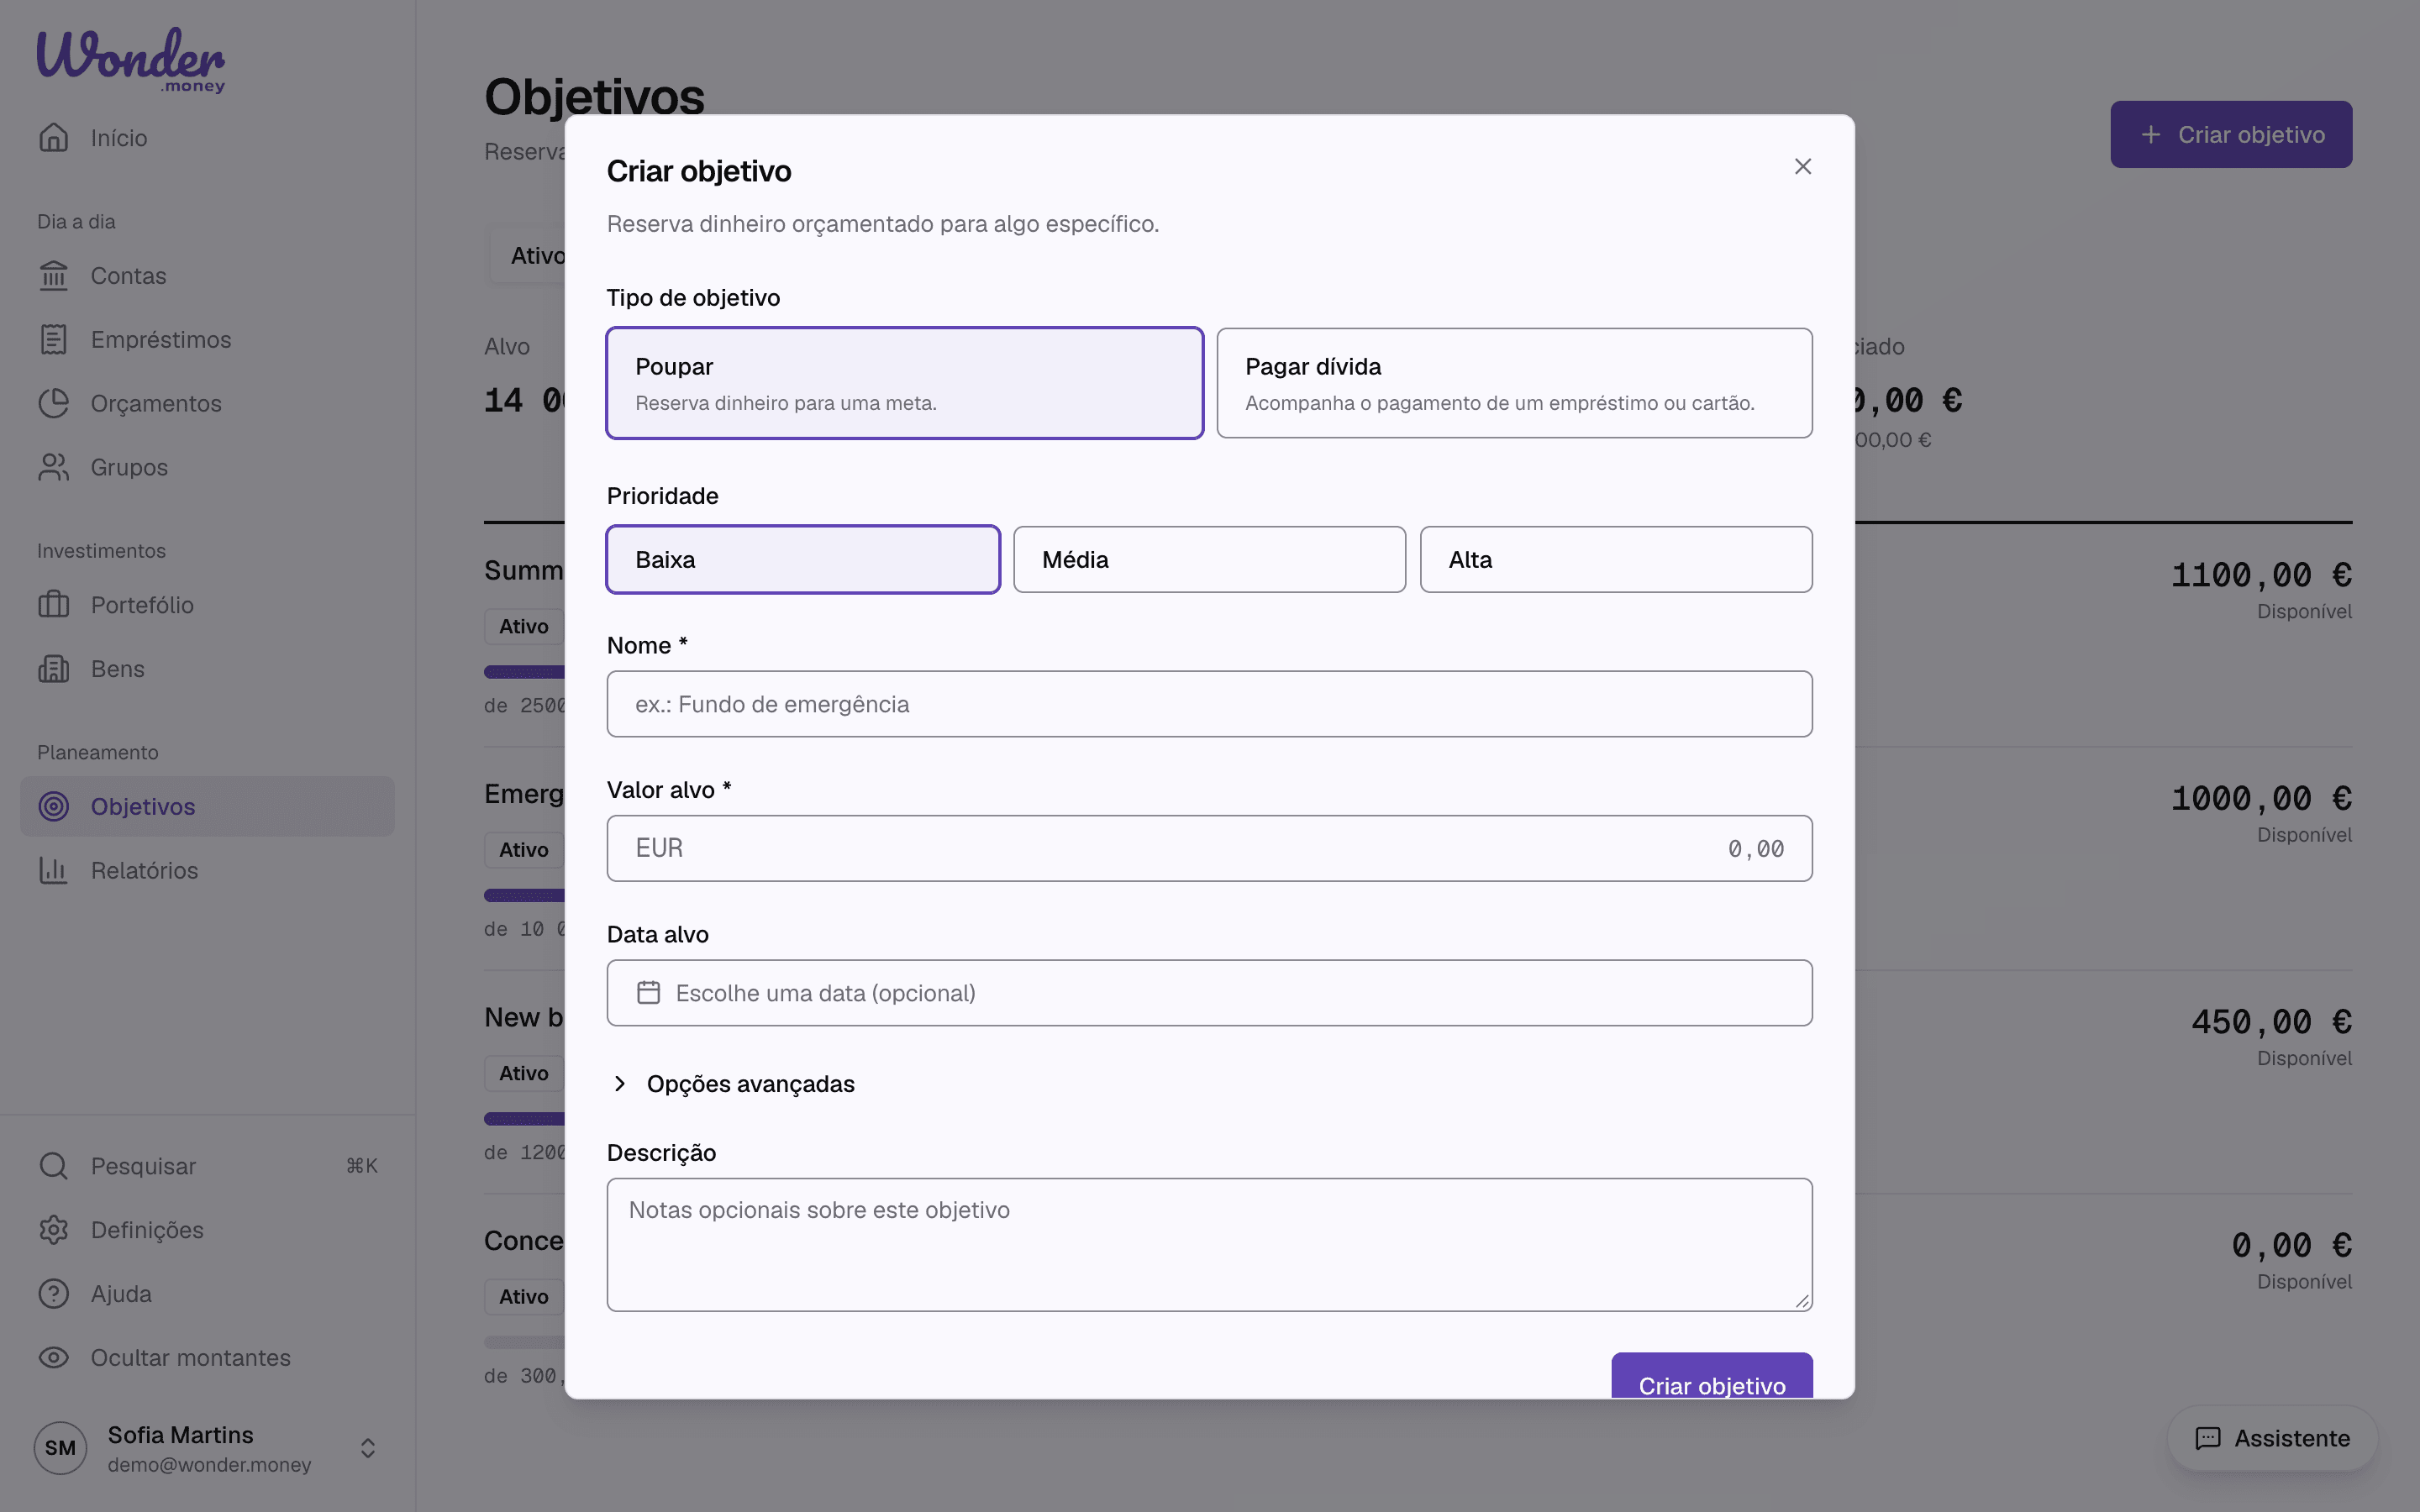
Escolher o tipo de objetivo
Ao criar um objetivo, escolhe primeiro o tipo:
- Poupar reserva dinheiro para um valor alvo, como um fundo de emergência ou uma compra futura.
- Pagar dívida cria um objetivo de amortização de dívida, que acompanha o pagamento de uma dívida, como um empréstimo ou um cartão.
O tipo de objetivo faz parte da configuração do objetivo: não pode ser alterado depois de o objetivo ser criado. Tudo o resto, incluindo o valor alvo, pode ser alterado mais tarde ao editares o objetivo.
Objetivos de poupança
Para um objetivo de poupança, define:
- Nome do objetivo
- Valor alvo
- Data alvo, se existir
- Objetivo de contribuição mensal, se for necessário
Objetivos de amortização de dívida
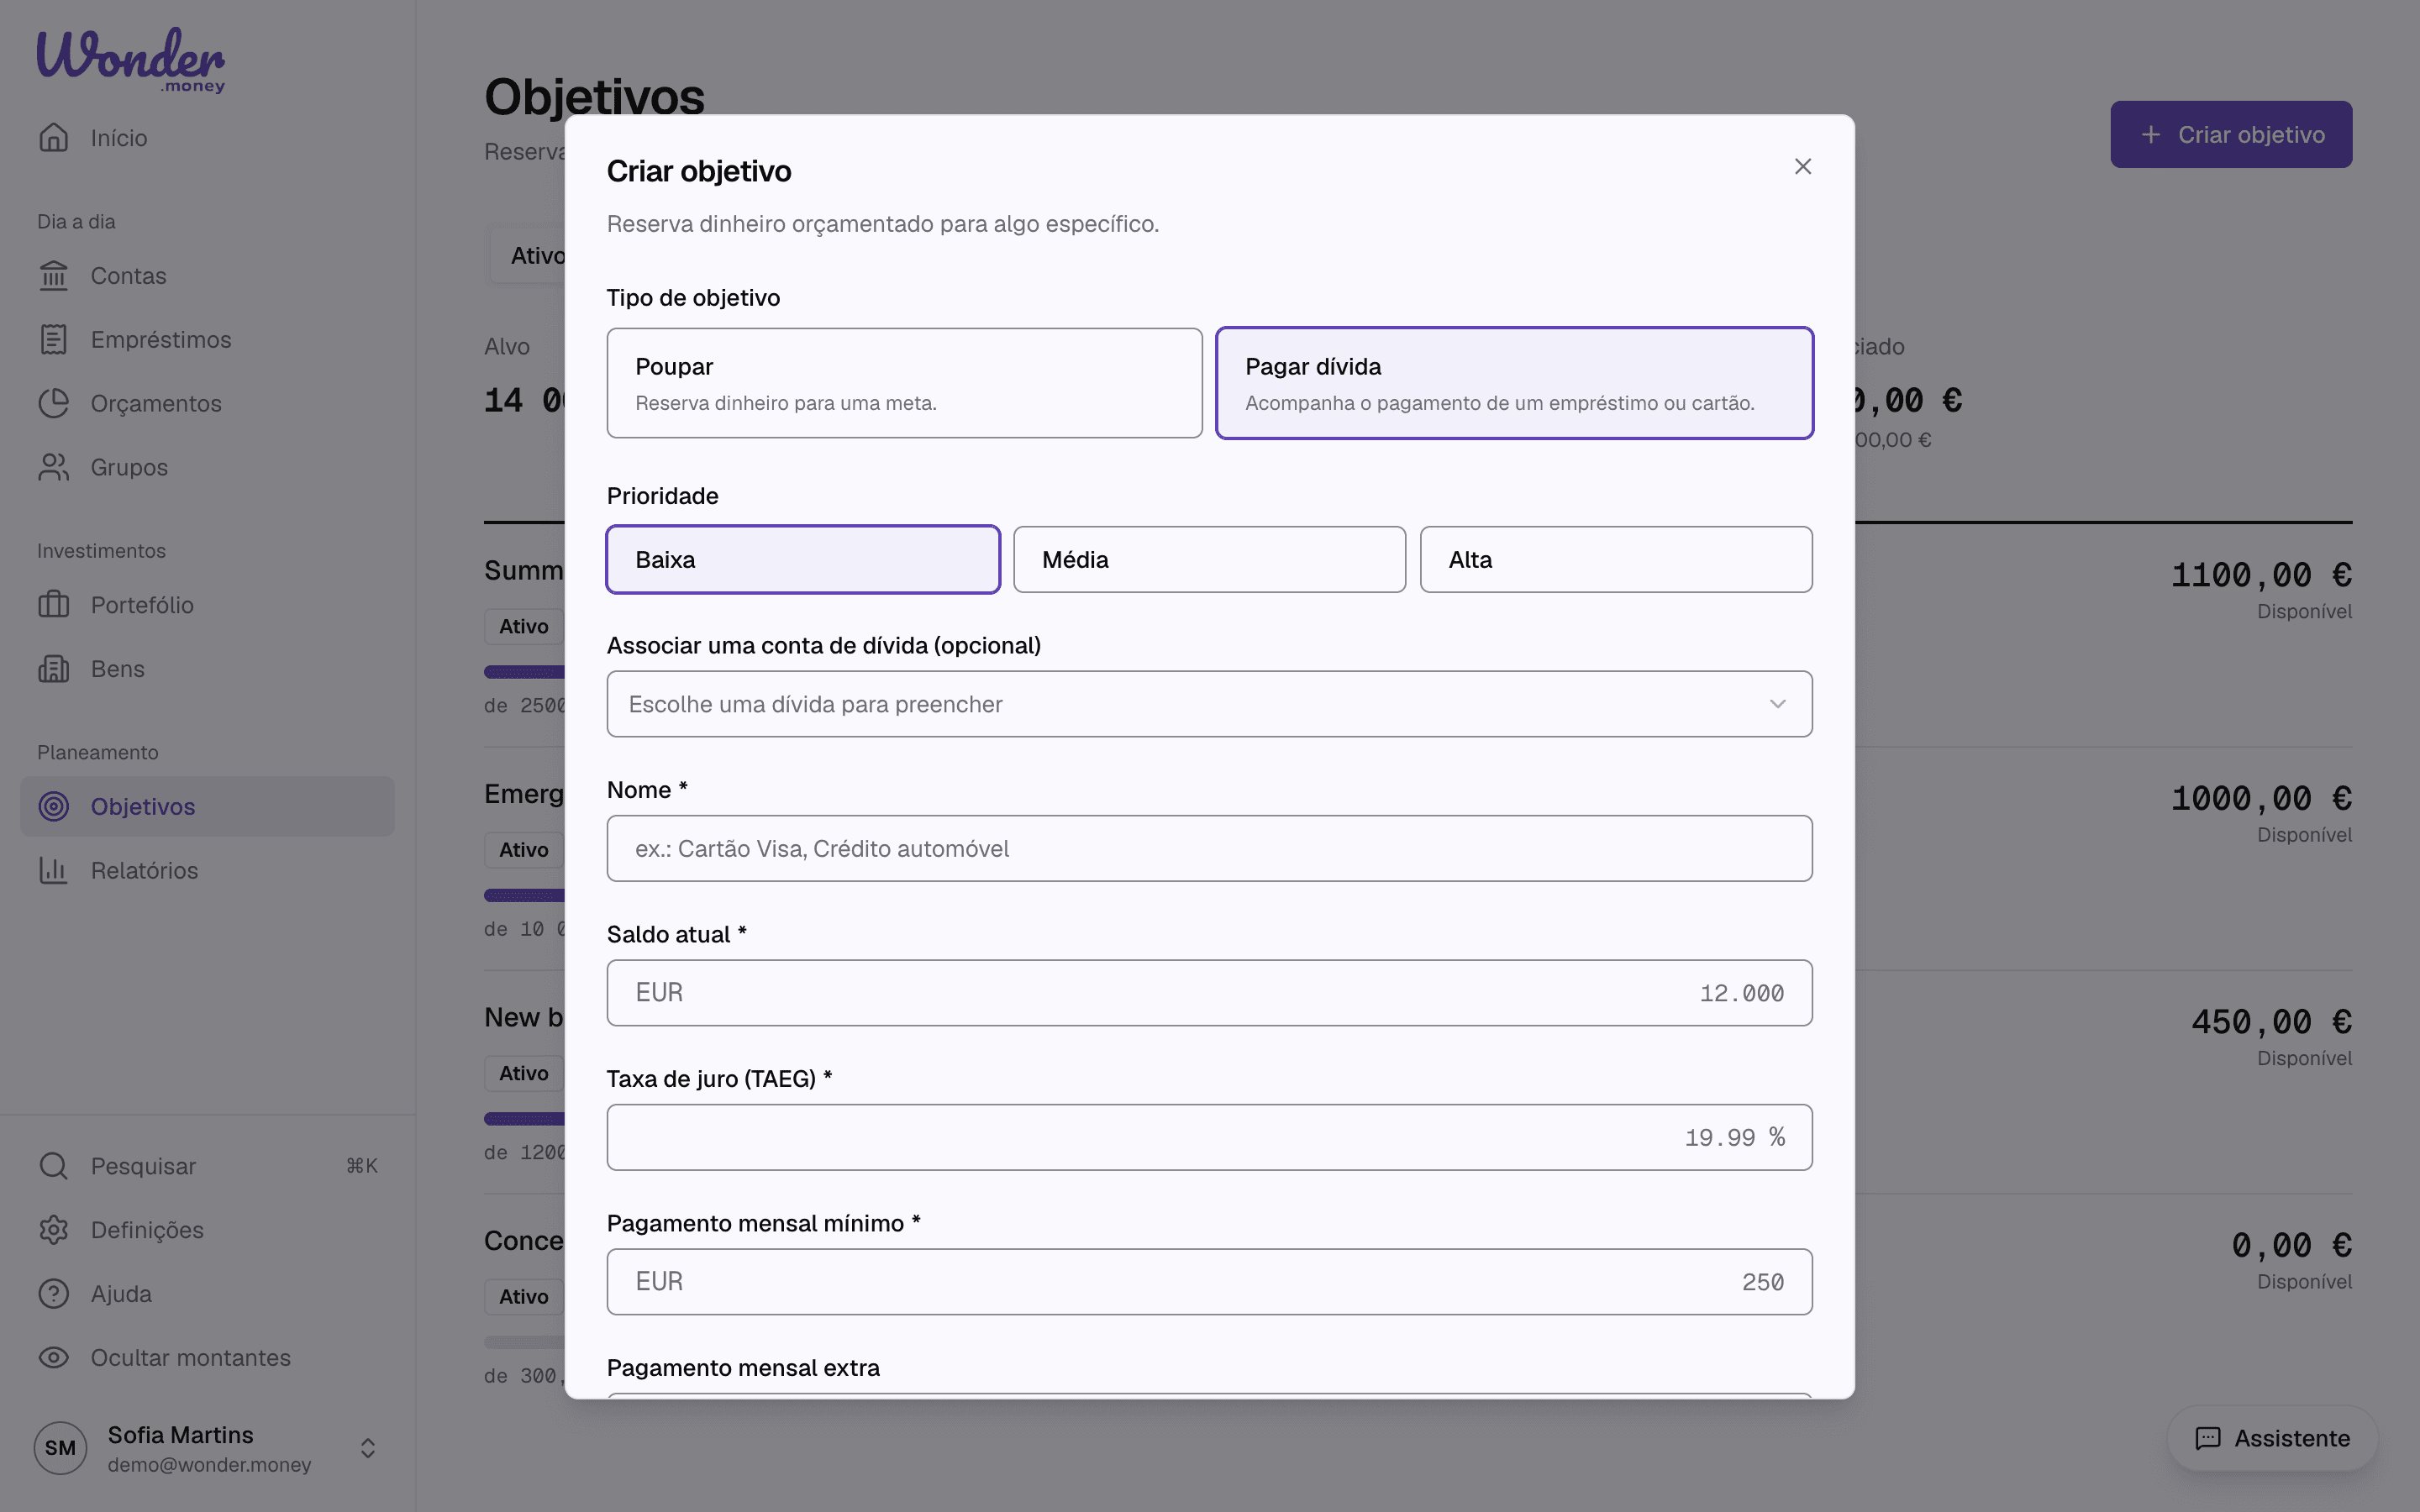
Um objetivo de amortização de dívida acompanha uma dívida. Define:
- Nome do objetivo
- Saldo atual
- Taxa de juro (TAEG)
- Pagamento mensal mínimo
- Pagamento mensal extra, se pagares mais do que o mínimo
- Data-alvo de quitação, se existir
Se a dívida for um dos teus empréstimos da página Empréstimos, escolhe-o em Associar uma conta de dívida (opcional) para preencher o nome, o saldo, a taxa e o pagamento a partir do empréstimo.
O objetivo mostra depois o plano de quitação: a data de quitação, o tempo até à quitação, o total de juros e a evolução do saldo. Quando o pagamento mensal não cobre os juros, o objetivo indica que o pagamento é demasiado baixo em vez de mostrar uma data.
Com dois ou mais objetivos de amortização de dívida, a página de objetivos mostra Estratégia de quitação de dívidas. Compara o pagamento das tuas dívidas em duas ordens, com o mesmo orçamento mensal total:
- Método avalanche — ordena as dívidas pela taxa de juro, da mais alta para a mais baixa. Normalmente reduz o total de juros pagos.
- Método bola de neve — ordena as dívidas pelo saldo, do mais pequeno para o maior. Normalmente liquida os saldos mais pequenos mais cedo.
Para cada ordem vês o tempo até à quitação e o total de juros, e quanto o método avalanche poupa em juros face ao bola de neve. É só uma comparação: não escolhes uma estratégia e nada fica guardado nos objetivos.
Na aplicação móvel podes criar objetivos de poupança; cria um objetivo de amortização de dívida na web. Os objetivos de dívida e a comparação de estratégias aparecem em ambas.
Prioridade
Define a prioridade no formulário de criação ou de edição. Os objetivos com prioridade mais alta aparecem primeiro nas listas de objetivos. Podes alterar a prioridade mais tarde. Consulta Prioridade dos objetivos para mais detalhes.
Atribuir dinheiro
O objetivo guarda um valor alvo e acompanha o progresso através da atividade do objetivo. Não move dinheiro entre contas bancárias. É possível atribuir dinheiro manualmente ao objetivo e depois financiar uma despesa a partir dele quando for necessário.
Ao atribuir dinheiro, não podes atribuir mais do que o Disponível para atribuir: o saldo das tuas contas abertas menos o dinheiro já atribuído a objetivos. Quando a atribuição é concluída, aparece uma mensagem de confirmação. Mover dinheiro para fora retira dinheiro de um objetivo.
Bons nomes de objetivo
- Fundo de emergência
- Impostos anuais
- Novo portátil
- Férias 2026
Erros comuns
- Definir um alvo que não corresponde ao propósito real do dinheiro.
- Criar demasiados objetivos pequenos difíceis de gerir.
- Esperar que o objetivo reserve dinheiro automaticamente numa conta bancária.
- Escolher uma estratégia de amortização de dívida sem comparar o calendário de pagamento primeiro.